Phái sinh là gì, có những loại nào và giao dịch ra sao tại Việt Nam? Bài viết giải thích dễ hiểu khái niệm chứng khoán phái sinh, các loại hợp đồng phổ biến, cơ chế ký quỹ và thanh toán lãi/lỗ hằng ngày kèm ví dụ cụ thể, cùng những rủi ro cần nắm trước khi tham gia thị trường.
1.1. Định nghĩa chứng khoán phái sinh
Chứng khoán phái sinh là công cụ tài chính dưới dạng hợp đồng, trong đó quy định quyền lợi và/hoặc nghĩa vụ của các bên về việc thanh toán hoặc chuyển giao tài sản cơ sở với mức giá được thỏa thuận trước vào một thời điểm trong tương lai. Giá trị của hợp đồng thay đổi theo giá của tài sản cơ sở.
Người tham gia không cần sở hữu tài sản thực. Họ giao dịch dựa trên biến động giá của tài sản cơ sở, với hai mục đích chính: phòng ngừa rủi ro cho danh mục đang nắm giữ hoặc tìm kiếm lợi nhuận từ chênh lệch giá trong ngắn hạn.
Điểm cốt lõi là các bên thỏa thuận ngay tại thời điểm hiện tại về loại tài sản, số lượng, mức giá và ngày sẽ giao dịch trong tương lai.
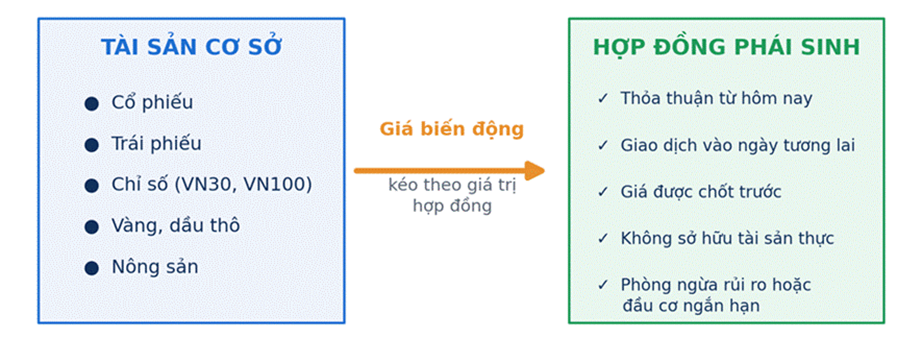
Hình 1: Giá trị hợp đồng phái sinh phụ thuộc vào giá của tài sản cơ sở
1.2. Tài sản cơ sở gồm những gì?
Tài sản cơ sở là “nền” tạo nên giá trị cho hợp đồng phái sinh. Chúng khá đa dạng:
1.3. Ví dụ dễ hiểu về hợp đồng phái sinh
Giả sử Công ty A ký hợp đồng bán 100 thùng dầu cho Công ty B. Hai bên thống nhất giao hàng sau 6 tháng với giá 10 triệu đồng/thùng, bất kể giá thị trường lúc đó là bao nhiêu.
Hợp đồng này giúp cả hai bên chốt trước giá, tránh rủi ro biến động. Đây chính là bản chất của một hợp đồng phái sinh (cụ thể là hợp đồng kỳ hạn): ký kết hôm nay, giao dịch trong tương lai, giá xác định ngay từ đầu.
Chứng khoán phái sinh có bốn loại chính: hợp đồng kỳ hạn, hợp đồng tương lai, hợp đồng quyền chọn và hợp đồng hoán đổi.
2.1. Hợp đồng kỳ hạn (Forward Contract)
Hợp đồng kỳ hạn là thỏa thuận giữa hai bên về việc mua và bán một tài sản cơ sở vào một thời điểm xác định trong tương lai, với mức giá được chốt ngay khi ký. Loại hợp đồng này linh hoạt vì hai bên tự thỏa thuận điều khoản và thường giao dịch ngoài sàn, nhưng có rủi ro đối tác: bên kia có thể không thực hiện cam kết.
2.2. Hợp đồng tương lai (Futures Contract)
Hợp đồng tương lai là hợp đồng kỳ hạn đã được chuẩn hóa về tài sản, khối lượng và ngày đáo hạn, đồng thời được niêm yết và giao dịch trên Sở giao dịch chứng khoán. Nhà đầu tư phải ký quỹ, và lãi/lỗ được tính toán, thanh toán hằng ngày thông qua cơ chế bù trừ tập trung, nhờ đó giảm đáng kể rủi ro đối tác.
2.3. Hợp đồng quyền chọn (Options Contract)
Hợp đồng quyền chọn cho phép người mua quyền (nhưng không bắt buộc) mua hoặc bán một lượng tài sản cơ sở theo mức giá định trước vào hoặc trước một thời điểm nhất định. Người mua phải trả một khoản phí quyền chọn cho người bán. Ngược lại, người bán luôn có nghĩa vụ thực hiện giao dịch khi người mua thực hiện quyền. Hợp đồng quyền chọn gồm hai dạng: quyền chọn mua (Call) và quyền chọn bán (Put).
2.4. Hợp đồng hoán đổi (Swap Contract)
Hợp đồng hoán đổi là thỏa thuận giữa hai bên về việc hoán đổi các dòng tiền phát sinh từ công cụ tài chính trong một khoảng thời gian. Thời điểm hoán đổi và phương pháp tính dòng tiền được quy định rõ trong hợp đồng. Ví dụ phổ biến là hoán đổi lãi suất cố định lấy lãi suất thả nổi, thường được doanh nghiệp và tổ chức tài chính dùng để quản trị rủi ro lãi suất, tỷ giá.
2.5. Bảng so sánh nhanh bốn loại phái sinh
|
Loại hợp đồng |
Đặc điểm chính |
Nơi giao dịch |
Ứng dụng tiêu biểu |
|---|---|---|---|
|
Kỳ hạn |
Thỏa thuận riêng, điều khoản tùy chỉnh; có rủi ro đối tác |
Ngoài sàn (OTC) |
Doanh nghiệp chốt trước giá nguyên liệu, hàng hóa |
|
Tương lai |
Chuẩn hóa; ký quỹ và thanh toán lãi/lỗ hằng ngày |
Sở giao dịch chứng khoán |
Hợp đồng tương lai chỉ số VN30, VN100, trái phiếu Chính phủ |
|
Quyền chọn |
Người mua có quyền, không có nghĩa vụ; trả phí quyền chọn |
Sàn hoặc ngoài sàn tùy sản phẩm |
Bảo vệ danh mục, đầu cơ với mức lỗ của người mua giới hạn ở phí quyền chọn |
|
Hoán đổi |
Hai bên hoán đổi dòng tiền theo thỏa thuận |
Chủ yếu ngoài sàn |
Hoán đổi lãi suất, tỷ giá |
Thị trường chứng khoán phái sinh Việt Nam được tổ chức giao dịch trên hệ thống của Sở Giao dịch Chứng khoán Hà Nội (HNX), thuộc Sở Giao dịch Chứng khoán Việt Nam (VNX). Việc bù trừ, thanh toán giao dịch do Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam (VSDC) đảm nhiệm. Khung pháp lý gồm Luật Chứng khoán 2019 và Nghị định 158/2020/NĐ-CP về chứng khoán phái sinh và thị trường chứng khoán phái sinh, cùng các văn bản sửa đổi, hướng dẫn.
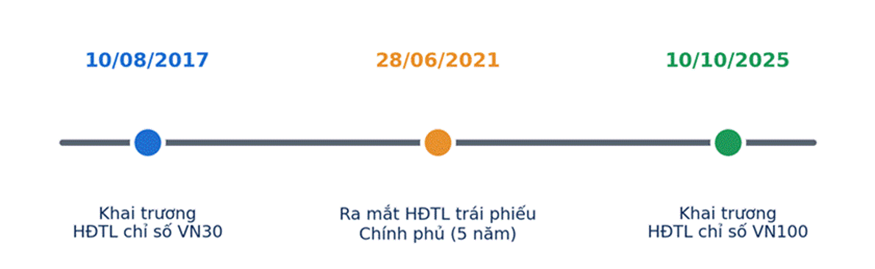
Hình 2. Các mốc chính của thị trường phái sinh Việt Nam
Hợp đồng tương lai là sản phẩm phái sinh đầu tiên được đưa vào giao dịch, bắt đầu bằng hợp đồng tương lai chỉ số VN30 vào ngày 10/08/2017. Sản phẩm này được chọn trước vì cấu trúc đơn giản, tài sản cơ sở có tính đại diện cao và nguyên tắc giao dịch không quá khác so với giao dịch cổ phiếu. Sau đó, thị trường bổ sung hợp đồng tương lai trái phiếu Chính phủ, và ngày 10/10/2025, VNX khai trương giao dịch hợp đồng tương lai chỉ số VN100.
3.1. Hợp đồng tương lai chỉ số VN30
Chỉ số VN30 gồm 30 cổ phiếu có vốn hóa và thanh khoản cao nhất trên Sở giao dịch chứng khoán TP.HCM (HOSE). Hợp đồng tương lai VN30 mô phỏng kỳ vọng của thị trường về mức điểm của chỉ số này tại ngày đáo hạn.
|
Tiêu chí |
Nội dung |
|---|---|
|
Tài sản cơ sở |
Chỉ số VN30 |
|
Hệ số nhân |
100.000 đồng/điểm. Quy mô hợp đồng = 100.000 đồng × điểm chỉ số |
|
Mã hợp đồng |
Từ tháng 5/2025 (hệ thống giao dịch KRX): mã gồm 9 ký tự, ví dụ 41I1F7000 là hợp đồng đáo hạn tháng 7/2025 (trước đây ký hiệu là VN30F2507) |
|
Tháng đáo hạn |
4 mã: tháng hiện tại, tháng kế tiếp và hai tháng cuối của hai quý tiếp theo |
|
Ngày giao dịch cuối cùng |
Thứ Năm thứ ba của tháng đáo hạn (nếu trùng ngày nghỉ thì lùi về ngày giao dịch liền trước) |
|
Thanh toán khi đáo hạn |
Bằng tiền, theo giá thanh toán cuối cùng: trung bình số học giản đơn của chỉ số VN30 trong 30 phút cuối của ngày giao dịch cuối cùng (gồm 15 phút khớp lệnh liên tục và 15 phút khớp lệnh định kỳ đóng cửa), sau khi loại trừ 3 giá trị cao nhất và 3 giá trị thấp nhất của phiên khớp lệnh liên tục |
|
Biên độ dao động giá |
±7% so với giá tham chiếu (giá thanh toán cuối ngày liền trước) |
|
Bước giá / giới hạn lệnh |
0,1 điểm / tối đa 500 hợp đồng mỗi lệnh |
|
Giới hạn vị thế |
Tối đa 20.000 hợp đồng với nhà đầu tư cá nhân; 10.000 hợp đồng với nhà đầu tư tổ chức[DV1] |
|
Thời gian giao dịch |
Mở cửa sớm hơn thị trường cơ sở 15 phút, đóng cửa cùng giờ |
3.2. Hợp đồng tương lai VN100 và trái phiếu Chính phủ
Hợp đồng tương lai chỉ số VN100 có quy mô 100.000 đồng × điểm chỉ số VN100, biên độ dao động ±7%, cơ chế giao dịch và thanh toán tương tự hợp đồng VN30. Chỉ số VN100 có tính đại diện cho thị trường rộng hơn, phù hợp với các quỹ muốn quản lý danh mục sát chỉ số tham chiếu.
Hợp đồng tương lai trái phiếu Chính phủ có tài sản cơ sở là trái phiếu Chính phủ giả định kỳ hạn 5 năm hoặc 10 năm (lãi suất danh nghĩa 5%/năm), quy mô hợp đồng 1 tỷ đồng. Sản phẩm này đóng vai trò công cụ phòng ngừa rủi ro lãi suất cho thị trường trái phiếu. Hiện sản phẩm này chưa mở cho nhà đầu tư cá nhân thông thường.
|
Thuật ngữ |
Ý nghĩa |
|---|---|
|
Tài sản cơ sở (Underlying Asset) |
Tài sản tạo nên giá trị cho hợp đồng phái sinh, ví dụ chỉ số VN30, giá vàng. |
|
Ngày đáo hạn (Expiration Date) |
Ngày cuối cùng của hợp đồng, là mốc để xác định lãi hoặc lỗ cuối cùng. |
|
Vị thế mua (Long) |
Nhà đầu tư kỳ vọng giá tài sản cơ sở tăng, mua hợp đồng để hưởng lợi khi giá tăng. |
|
Vị thế bán (Short) |
Nhà đầu tư kỳ vọng giá tài sản cơ sở giảm, bán hợp đồng để hưởng lợi khi giá giảm. |
|
Hệ số nhân |
Con số quy đổi một điểm chỉ số thành tiền. Với VN30 là 100.000 đồng/điểm. |
|
Quy mô hợp đồng |
Giá trị đầu tư thực tế mà nhà đầu tư tham gia = giá hợp đồng × hệ số nhân. |
|
Ký quỹ ban đầu (IM) |
Khoản tiền đặt cọc để bảo đảm nghĩa vụ, chỉ bằng một phần giá trị hợp đồng. |
|
Ký quỹ biến đổi (VM) |
Khoản lỗ ròng phát sinh trong phiên (nếu có) cần được bù đắp bằng tài sản ký quỹ. |
|
Thanh toán hằng ngày |
Lãi/lỗ của vị thế được tính và thanh toán mỗi ngày theo giá thanh toán cuối ngày. |
|
Gọi ký quỹ (Margin call) |
Yêu cầu của công ty chứng khoán buộc nhà đầu tư nộp thêm ký quỹ hoặc đóng bớt vị thế. |
Cách đặt lệnh trên thị trường phái sinh tương tự giao dịch cổ phiếu: nhà đầu tư đặt lệnh khớp lệnh hoặc thỏa thuận trên bảng giá riêng của hợp đồng tương lai. Nhà đầu tư kỳ vọng chỉ số tăng sẽ mua, kỳ vọng chỉ số giảm sẽ bán. Hai điểm khác biệt quan trọng là ký quỹ và thanh toán hằng ngày.
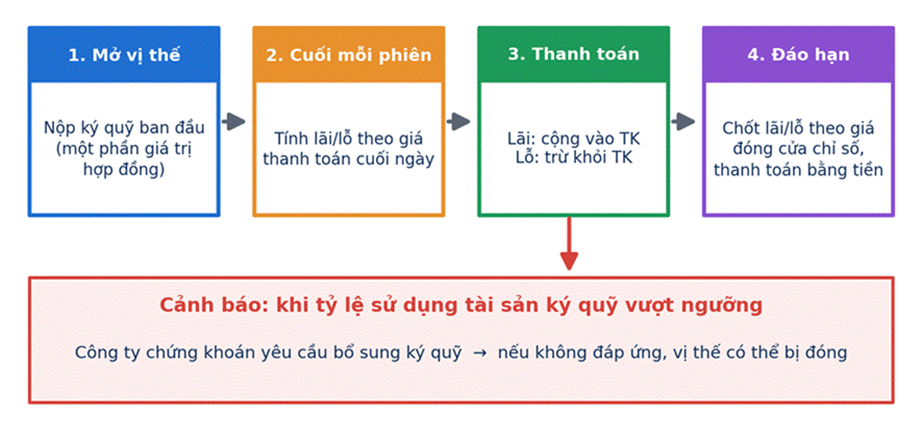
Hình 3. Vòng đời một vị thế phái sinh: ký quỹ và thanh toán hằng ngày
5.1. Ký quỹ là gì?
Ký quỹ đóng vai trò như khoản đặt cọc để bảo đảm hai bên thực hiện nghĩa vụ hợp đồng. Nhà đầu tư không cần có đủ 100% giá trị hợp đồng mà chỉ cần ký quỹ một phần. Giá trị ký quỹ ban đầu được tính như sau:
Công thức: Ký quỹ ban đầu (IM) = Hệ số nhân × Số lượng hợp đồng × Giá hợp đồng × Tỷ lệ ký quỹ
Tỷ lệ ký quỹ tối thiểu do VSDC quy định và điều chỉnh định kỳ; công ty chứng khoán có thể áp dụng mức cao hơn. Hiện công bố định kỳ tỷ lệ áp dụng cho cả hợp đồng VN30 và VN100. Nhà đầu tư nên kiểm tra mức mới nhất trên website VSDC trước khi giao dịch.
Ví dụ minh họa: Chỉ số VN30 đang ở mức 1.900 điểm. Quy mô 1 hợp đồng = 1.900 × 100.000 = 190 triệu đồng. Nếu tỷ lệ ký quỹ là 17%, nhà đầu tư cần ký quỹ khoảng 190 triệu × 17% = 32,3 triệu đồng cho mỗi hợp đồng (chưa gồm phí, thuế và phần dự phòng an toàn mà công ty chứng khoán có thể yêu cầu).
5.2. Thanh toán lãi/lỗ hằng ngày
Khác với cổ phiếu, nhà đầu tư nắm giữ hợp đồng phái sinh phải thanh toán toàn bộ lãi/lỗ phát sinh mỗi ngày. Lãi/lỗ được tính theo giá thanh toán cuối ngày của hợp đồng; riêng ngày đáo hạn, lãi/lỗ được tính theo giá thanh toán cuối cùng (giá trị trung bình của chỉ số[DV1] trong 30 phút cuối phiên). Nếu tài khoản lỗ ròng, nhà đầu tư phải nộp bù đúng hạn theo quy định của công ty chứng khoán. Nếu tài khoản lãi ròng, khoản lãi được ghi nhận vào tài khoản.
Ví dụ minh họa: Nhà đầu tư mua 2 hợp đồng tương lai VN30 ở mức 1.900 điểm vào ngày T và giữ đến ngày giao dịch cuối cùng. Các mức giá thanh toán dưới đây là số liệu giả định: ngày T là 1.905 điểm; ngày T+1 là 1.898 điểm; ngày đáo hạn, giá thanh toán cuối cùng (trung bình số học giản đơn của chỉ số trong 30 phút cuối, sau khi loại trừ 3 giá trị cao nhất và 3 giá trị thấp nhất của phiên khớp lệnh liên tục) là 1.910 điểm. Hệ số nhân là 100.000 đồng/điểm.
|
Ngày |
Giá so sánh |
Giá thanh toán trong ngày |
Lãi/lỗ trong ngày (2 hợp đồng, vị thế mua) |
|---|---|---|---|
|
Ngày T (mở vị thế) |
1.900 (giá khớp mua) |
1.905 (giá thanh toán cuối ngày) |
(1.905 − 1.900) × 100.000 × 2 = +1.000.000 đồng |
|
Ngày T+1 |
1.905 (giá thanh toán ngày T) |
1.898 (giá thanh toán cuối ngày) |
(1.898 − 1.905) × 100.000 × 2 = −1.400.000 đồng |
|
Ngày đáo hạn |
1.898 (giá thanh toán ngày T+1) |
1.910 (giá thanh toán cuối cùng) |
(1.910 − 1.898) × 100.000 × 2 = +2.400.000 đồng |
|
Tổng cộng |
1.900 (giá mua ban đầu) |
1.910 |
(1.910 − 1.900) × 100.000 × 2 = +2.000.000 đồng |
Cách đọc kết quả: Ngày T+1 tài khoản lỗ ròng 1,4 triệu đồng và phải được bù bằng tài sản ký quỹ; ngày T và ngày đáo hạn tài khoản lãi ròng nên khoản lãi được ghi nhận vào tài khoản. Tổng lãi/lỗ cộng dồn các ngày (+2,0 triệu đồng) đúng bằng chênh lệch giữa giá thanh toán cuối cùng và giá mua ban đầu, nhân với hệ số nhân và số hợp đồng. Nếu nhà đầu tư giữ vị thế bán trong cùng kịch bản, kết quả từng ngày đảo dấu: −1,0 triệu đồng, +1,4 triệu đồng, −2,4 triệu đồng, tổng −2,0 triệu đồng. Các con số chưa gồm phí và thuế.
5.3. Theo dõi tỷ lệ sử dụng tài sản ký quỹ
Sau khi nắm giữ vị thế, nhà đầu tư cần theo dõi tỷ lệ giữa giá trị ký quỹ yêu cầu và giá trị tài sản ký quỹ hợp lệ. Giá trị ký quỹ yêu cầu gồm ký quỹ ban đầu (IM), khoản lỗ ròng phát sinh trong phiên (VM) và ký quỹ chuyển giao (DM, áp dụng với hợp đồng chuyển giao vật chất khi đến hạn). Công ty chứng khoán thường thiết lập ba ngưỡng:
|
Tiêu chí |
Cổ phiếu thông thường |
Chứng khoán phái sinh (hợp đồng tương lai) |
|---|---|---|
|
Bản chất |
Sở hữu một phần doanh nghiệp |
Hợp đồng có giá trị dựa trên tài sản cơ sở (cổ phiếu, chỉ số, hàng hóa…) |
|
Mục tiêu đầu tư |
Hưởng cổ tức và lợi nhuận từ tăng giá cổ phiếu |
Phòng ngừa rủi ro hoặc kiếm lợi nhuận từ biến động giá |
|
Quyền sở hữu |
Có quyền sở hữu doanh nghiệp và các quyền của cổ đông |
Không tạo ra quyền sở hữu tài sản cơ sở |
|
Vốn ban đầu |
Thanh toán toàn bộ giá trị cổ phiếu mua |
Chỉ cần ký quỹ một phần giá trị hợp đồng |
|
Đòn bẩy tài chính |
Thấp hoặc không có |
Cao, khuếch đại cả lợi nhuận và rủi ro |
|
Chiều giao dịch |
Chủ yếu mua để hưởng lợi khi giá tăng |
Có thể mở vị thế mua (long) hoặc bán (short), thu lợi khi thị trường tăng hoặc giảm |
|
Thời hạn |
Không có ngày đáo hạn |
Có ngày đáo hạn cố định |
|
Thanh toán lãi/lỗ |
Chỉ phát sinh khi bán cổ phiếu hoặc nhận cổ tức |
Lãi/lỗ được tính và cập nhật hằng ngày vào tài khoản ký quỹ |
Chứng khoán phái sinh không dành cho tất cả mọi người. Nếu sử dụng đòn bẩy quá lớn so với vốn, biến động nhỏ của thị trường cũng có thể khiến nhà đầu tư mất sạch số tiền ký quỹ rất nhanh. Các rủi ro chính gồm:
Vì vậy, hãy luôn coi phái sinh là công cụ phòng ngừa rủi ro hoặc công cụ đầu tư có kỷ luật: xác định trước mức cắt lỗ, không dùng toàn bộ vốn cho một vị thế, và chỉ giao dịch khi đã hiểu rõ sản phẩm.
Phái sinh là công cụ tài chính mạnh mẽ, giúp nhà đầu tư quản lý rủi ro và tối ưu hiệu quả sử dụng vốn khi được dùng đúng cách. Tại Việt Nam, hợp đồng tương lai chỉ số VN30 và VN100 là những sản phẩm quen thuộc nhất, với cơ chế ký quỹ và thanh toán hằng ngày khác biệt so với cổ phiếu. Hiểu rõ cách hoạt động, tính toán trước mức ký quỹ và luôn kiểm soát đòn bẩy sẽ giúp nhà đầu tư tham gia thị trường an toàn hơn.

 Mở tài khoản
 Nền tảng giao dịch
 Chương trình khuyến mãi
 Sản phẩm dịch vụ
 Hỗ trợ
 Dịch vụ thị trường vốn (ECM)
 Dịch vụ thị trường nợ (DCM)
 Tư vấn tài chính doanh nghiệp
 Tư vấn mua bán sáp nhập (M&A)
 Báo cáo phân tích
 Tra cứu thông tin cổ phiếu
 Lịch thị trường
 Công bố thông tin
 Đại hội đồng cổ đông
 Quản trị doanh nghiệp
 Báo cáo tài chính
 Báo cáo thường niên
 Về chúng tôi
 Tin tức
 Cơ hội nghề nghiệp
 Danh sách người hành nghề chứng khoán
 BSC
 BSC
 Hỗ trợ


 Tiếng Việt